預り金DDを管理会社M&Aへ適用するため、売り手・買い手が同じ証拠から判断できる手順をまとめました。家賃や敷金は通帳残高だけでは性格を判断できません。受領日、帰属先、控除根拠、送金期限を契約単位で結び、基準日時点に対象会社が保有する資金と負う精算義務を分けます。
本稿でいう預り金は、会計科目名に限らず、管理受託契約に基づいて入居者等から受け取り、賃貸人への送金又は退去時精算まで一時的に管理する家賃、敷金、共益費その他の金銭を含む実務上の総称です。個別契約、法的性質、会計処理は案件ごとに確認してください。
国土交通省のFAQは、家賃等の管理口座を固有財産の口座と分け、管理受託契約ごとの出入を帳簿上区別する考え方を示しています。一方、契約ごと・賃貸人ごと・物件ごとに必ず別口座を設けるとの説明ではありません。そこでDDでは、口座数の多さではなく、資金を正確に帰属させられる統制を検証します。
預り金DDで最初に確認する法的境界
分別管理義務と口座の細分化を混同しない
賃貸住宅管理業法第16条は、一定の管理業務で受領する家賃、敷金、共益費その他の金銭について、自己の固有財産等との分別管理を求めます。施行規則と国土交通省の解釈・FAQを合わせて読み、対象会社が登録対象の賃貸住宅管理業者か、どの契約・業務・金銭が対象かを確定してください。法律名だけで全口座へ一律の結論を当てはめません。
国土交通省FAQは、家賃等の管理口座と固有財産口座を分け、さらに管理受託契約ごとの出入を帳簿上区別する必要があると説明します。家賃等の口座を契約又は賃貸人ごとに分けることは望ましい一方、少なくとも固有財産口座と分別されていれば、必ずしも物件ごとの別口座まで要求する説明ではありません。DDでは口座構成、補助元帳、物件台帳を一体で評価します。
| 確認軸 | DDでの問い | 結論を急がない点 |
|---|---|---|
| 業者・業務の範囲 | 登録状況と受託業務は何か | 金銭管理だけの業務等は適用関係を個別確認 |
| 銀行口座 | 固有財産口座と家賃等口座が分かれるか | 口座名だけで実質を判定しない |
| 勘定上の区分 | 契約ごとの入出金と残高を戻せるか | 総額一致だけでは足りない |
| 保全措置 | 信託口座や保証制度を使うか | 推奨措置と法定最低線を分ける |
| 例外処理 | 誤入金・組替・立替を誰が直すか | 一時差異と恒常混在を分ける |
信託口座は有力な保全策だが唯一の答えではない
国土交通省FAQは、不測の事態に備えた預り金保証制度や信託口座の活用を望ましい自主的保全措置として挙げています。したがって、信託口座を利用していない事実だけで違反と断定するのは適切ではありません。買い手は法定の分別管理、契約上の約束、自主的保全策、社内リスク基準を別の行で評価します。
信託等を利用していても、対象資金の範囲、入金から移替えまでの時間、引出条件、手数料、倒産隔離の説明、システム照合が不明なら安心できません。逆に通常口座でも、固有資金との分離、契約別帳簿、日次照合、承認、残高証明が強固な場合があります。商品名よりも、資金が保護され正しく帰属する運用を証拠で確認します。
銀行・会計・物件・契約の四つの台帳を結ぶ
銀行残高は調査の入口であり結論ではない
銀行明細は実在する入出金を示しますが、その資金が対象会社の収益か、賃貸人へ渡す家賃か、入居者へ返す敷金かまでは自動的に示しません。会計総勘定元帳、管理システムの物件別明細、管理受託契約を共通キーで結びます。共通キーがなければ、振込依頼人名、部屋番号、契約番号、金額、日付の組合せで補助対応表を作ります。
残高だけでなく移動を再現する
月末残高が合っていても、月中に固有口座を経由し、後から組み替えている可能性があります。任意の入金を起点に、消込、控除、送金依頼、銀行結果、会計仕訳、賃貸人明細まで時系列で再現します。反対に賃貸人明細の一行から銀行入金へ戻る逆方向テストも実施します。
| 記録 | 確認できること | 単独では分からないこと |
|---|---|---|
| 銀行明細 | 実際の入出金日時と金額 | 契約上の帰属と控除根拠 |
| 会計元帳 | 会社全体の勘定と決算残高 | 部屋・賃貸人別の詳細 |
| 管理システム | 物件、部屋、請求、消込、送金 | 銀行実行と契約原本 |
| 管理受託契約 | 受領・控除・送金の権限と期限 | 実際に履行されたか |
| 精算明細 | 相手先へ説明した内訳 | 修正・取消の完全な履歴 |
基準日時点の残高を取引価格から切り離す
企業価値と他人帰属資金を同じ現預金に入れない
株式譲渡の価格検討では、貸借対照表の現預金をそのまま余剰現金と扱えません。口座残高のうち家賃等として賃貸人へ送る部分、敷金として将来精算する部分、未消込入金、立替金の回収予定を識別します。純有利子負債調整、運転資本調整、基準日精算のいずれへ含めるかを重複なく決めます。
振込日ではなく権利義務の帰属を確認する
月末が休日なら、入居者からの入金と賃貸人への送金が別の会計期間へまたがります。クロージング日前後の着金、銀行処理日、管理システム計上日、契約上の送金期日を一覧にし、売り手・買い手のどちらが回収・送金・問い合わせ対応を担うか合意します。単純な日割りで処理できない退去精算や滞納回収は別表にします。
| 区分 | 基準日での扱い | 必要証拠 |
|---|---|---|
| 入金済・未送金家賃 | 賃貸人帰属残高として別管理 | 銀行着金、消込、送金予定 |
| 未入金家賃 | 回収権と送金義務を契約で整合 | 請求、滞納、保証状況 |
| 敷金 | 保有主体と返還義務を対応 | 賃貸借契約、受領、保管明細 |
| 立替修繕費 | 回収可能性と請求権を評価 | 発注、完了、請求、承認 |
| 誤入金・過入金 | 返金又は組替義務を残す | 相手先確認、処理履歴 |
マテリアリティを残高だけで決めない
小額でも反復する差異は統制リスクになる
一件数百円の振込手数料差や日割り差でも、数千契約で反復すれば大きな負担になります。また、差額を担当者が毎月手入力で埋めているなら、成長後に処理不能となる可能性があります。金額、件数、反復性、顧客影響、法令・契約への関係を組み合わせて調査順位を決めます。
滞留日数と理由を同時に見る
残高の年齢表は有用ですが、古い残高がすべて不良とは限りません。係争中の敷金、工事完了待ちの控除、本人確認中の返金、長期滞納と、単なる未消込を区別します。理由コードが頻繁に上書きされる場合は、元の発生日と承認履歴を保存します。
| 観点 | 高リスクの兆候 | 追加確認 |
|---|---|---|
| 金額 | 単件又は総額が価格に影響 | 全件集計と最大値 |
| 件数 | 少額差が広く反復 | 発生率と処理工数 |
| 日数 | 理由不明の長期滞留 | 初回発生日と更新履歴 |
| 相手先影響 | 送金遅延や返金苦情 | 苦情、督促、再送金 |
| 統制 | 同一人物が起票・承認・修正 | 権限表と操作ログ |
サンプルは通常月と例外月を組み合わせる
ランダム抽出だけでは重要な例外を拾えない
母集団からの無作為抽出に加え、高額、長期滞留、休日跨ぎ、退去、保証会社入金、口座変更、手入力、取消再実行を条件抽出します。抽出条件を先に固定し、対象会社が後から都合のよい案件へ差し替えないよう番号を記録します。
一つのサンプルを工程の最後まで追う
入金だけ、仕訳だけ、送金だけを別々に見ると、工程間の取こぼしを発見できません。一件の取引について契約、請求、入金、消込、控除、オーナー明細、銀行送金、問い合わせまで完走します。途中で担当部署が変わる地点ほど受け渡し記録を重視します。
| 抽出層 | 狙い | 完走点 |
|---|---|---|
| 通常月 | 標準フローの再現 | 請求から定例送金 |
| 退去月 | 敷金・原状回復精算 | 入居者返金と賃貸人明細 |
| 滞納案件 | 督促・保証・回収の整合 | 未収消込又は残高継続 |
| 口座変更 | 本人確認と誤送金防止 | 新口座への初回送金 |
| 取消再実行 | エラー修正と二重処理防止 | 取消ログと再振込結果 |
事実・評価・契約処理を三段に分ける
発見事項を直ちに価格へ置き換えない
まず、いくらの資金がどこにあり誰へ帰属するかという事実を確定します。次に、差額が一時的か、回収不能か、統制不備かを評価します。最後に、基準日精算、価格調整、補償、是正、移行支援へ割り当てます。この三段を飛ばすと、同じ差額を現預金控除と補償の両方へ計上するおそれがあります。
未確定残高には更新ルールを置く
DD基準日からクロージングまでに家賃は毎日動きます。例外表の更新頻度、追加サンプル、残高証明日、最終ブリッジ作成者、相手方レビュー期限を合意します。締結時点の古い残高表をそのままクロージング計算へ使わないでください。
| 段階 | 記録する内容 | 責任者 |
|---|---|---|
| 事実 | 残高、日付、口座、帰属先、契約 | 財務・管理実務担当 |
| 評価 | 一時差異、回収性、法令・契約、統制 | 会計・法務・業務専門家 |
| 処理 | 精算、価格、補償、是正、TSA | 取引責任者 |
| 更新 | 基準日後の増減と完了証拠 | クロージング管理者 |
| 監視 | Day1後の差異と再発防止 | 買い手PMI責任者 |
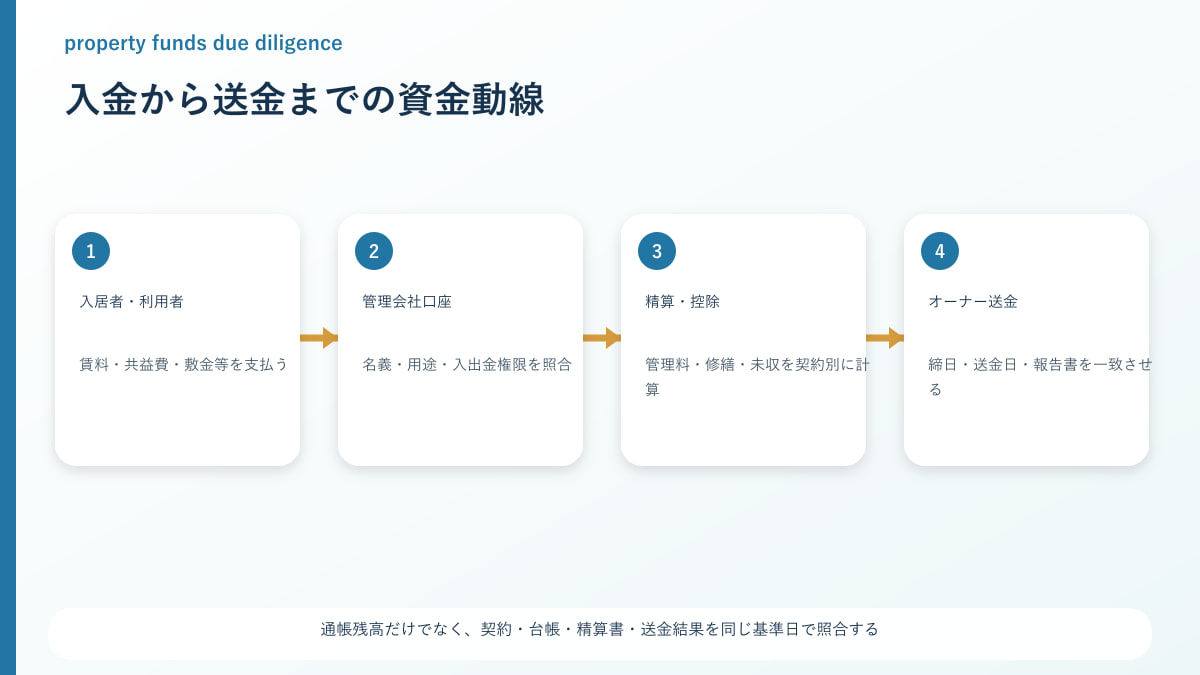
口座と資金経路を確定する6項目
最初に全口座と決済経路を棚卸しし、残高証明の対象外となる流れを残さないようにします。
1. 全銀行口座の母集団
照合の焦点:稼働、休眠、解約予定、定期預金を含む口座一覧を確定します。
取得する証拠:銀行別口座一覧、残高証明、通帳、会計補助科目、電子バンキング契約を取得します。
注意信号:会計残高にある口座が一覧にない、又は一覧の口座が会計へ結び付かない状態です。
M&Aでの処理:口座閉鎖、残高移替え、追加証明、基準日確認の担当と期限を定めます。
2. 口座名義と契約主体
照合の焦点:法人名、屋号、支店、旧商号、代表者名義の混在を識別します。
取得する証拠:銀行届出、履歴事項、管理受託契約、振込案内、名義変更履歴を照合します。
注意信号:旧会社又は個人名義の口座へ現行家賃が入り続ける状態です。
M&Aでの処理:名義変更、入居者案内、並行受領期間、誤入金返還手順を合意します。
3. 固有財産口座との分離
照合の焦点:会社売上・給与・税金と家賃等の受払がどこで分かれるかを確認します。
取得する証拠:口座用途規程、銀行明細、資金移動仕訳、日次照合表、例外承認を読みます。
注意信号:資金不足時に預り口座から固有口座へ無承認で移す運用です。
M&Aでの処理:不足額を補填し、移動権限を遮断し、再発監視をクロージング条件へ置きます。
4. 仮想口座と収納代行
照合の焦点:入居者別コードから実口座までの変換と入金確定時点を把握します。
取得する証拠:バーチャル口座割当表、収納代行契約、入金速報、確定データ、手数料明細を確認します。
注意信号:解約済み部屋のコード再利用や確定前消込が行われる状態です。
M&Aでの処理:コード凍結期間、再利用承認、確定データ基準、差異解消を設計します。
5. 決済事業者・保証会社経路
照合の焦点:口座振替、カード、コンビニ、保証会社からの資金経路を分けます。
取得する証拠:加盟店契約、締日表、入金明細、控除項目、チャージバック、代位弁済通知を追います。
注意信号:純額入金の控除内訳が会計と管理台帳のどちらにも残らない状態です。
M&Aでの処理:総額・控除・純額のブリッジを作り、契約承継と精算先を決定します。
6. 現金・小切手・窓口受領
照合の焦点:銀行外で一時保管される金銭と受領証の連番を確認します。
取得する証拠:領収書控え、現金出納、金庫記録、入金票、防犯記録、廃棄小切手を調べます。
注意信号:領収書欠番、翌日以降の入金、担当者宅での保管が説明されない状態です。
M&Aでの処理:現金受領制限、即日又は翌営業日入金、二名確認、未入金調査を導入します。
| 確認対象 | 判断目的 | 次工程への反映 |
|---|---|---|
| 全銀行口座の母集団 | 稼働、休眠、解約予定、定期預金を含む口座一覧を確定します | 口座閉鎖、残高移替え、追加証明、基準日確認の担当と期限を定めます |
| 口座名義と契約主体 | 法人名、屋号、支店、旧商号、代表者名義の混在を識別します | 名義変更、入居者案内、並行受領期間、誤入金返還手順を合意します |
| 固有財産口座との分離 | 会社売上・給与・税金と家賃等の受払がどこで分かれるかを確認します | 不足額を補填し、移動権限を遮断し、再発監視をクロージング条件へ置きます |
| 仮想口座と収納代行 | 入居者別コードから実口座までの変換と入金確定時点を把握します | コード凍結期間、再利用承認、確定データ基準、差異解消を設計します |
| 決済事業者・保証会社経路 | 口座振替、カード、コンビニ、保証会社からの資金経路を分けます | 総額・控除・純額のブリッジを作り、契約承継と精算先を決定します |
| 現金・小切手・窓口受領 | 銀行外で一時保管される金銭と受領証の連番を確認します。 | 現金受領制限、即日又は翌営業日入金、二名確認、未入金調査を導入します。 |
入居者等から受領する6項目
請求額と着金額の差を、値引き・手数料・滞納・誤入金へ正しく分解します。
7. 月額家賃の請求と消込
照合の焦点:契約賃料、改定日、日割り、複数月入金を部屋別に一致させます。
取得する証拠:賃貸借契約、請求台帳、口座振替結果、銀行明細、消込ログをつなぎます。
注意信号:担当者が金額一致だけで別入居者へ手動消込する状態です。
M&Aでの処理:未消込キュー、再判定権限、月次未収表、訂正通知を標準化します。
8. 管理報酬の控除
照合の焦点:オーナー送金前に控除する報酬率と課税区分を契約へ戻します。
取得する証拠:管理受託契約、報酬表、請求書、仕訳、送金明細、改定通知を確認します。
注意信号:契約外の定額控除や旧料率が物件ごとに残る状態です。
M&Aでの処理:差額精算、料率マスター修正、変更説明、承認証跡を整えます。
9. 共益費・駐車場・付帯収入
照合の焦点:家賃以外の受領項目ごとに帰属先と送金方法を確定します。
取得する証拠:各契約、請求コード、利用者台帳、入金明細、賃貸人報告を読みます。
注意信号:付帯収入が雑収入へ一括計上され賃貸人帰属分が見えない状態です。
M&Aでの処理:収入コードを分割し、過去差額を計算し、将来の明細表示を修正します。
10. 敷金・保証金の受領
照合の焦点:保有主体、返還義務、承継対象、利息又は相殺条件を識別します。
取得する証拠:賃貸借契約、受領証、預り台帳、残高証明、退去精算書を照合します。
注意信号:契約残高と口座・会計残高の差が長期間説明されない状態です。
M&Aでの処理:部屋別残高確認、例外精算、負債承継条項、資金移転方法を定めます。
11. 更新料・礼金・再契約金
照合の焦点:一時金の受領権者と管理会社の手数料を項目別に判定します。
取得する証拠:更新契約、案内文、請求、領収、送金、手数料規定を追跡します。
注意信号:同じ科目で賃貸人帰属分と会社売上が混在する状態です。
M&Aでの処理:科目・コードを分離し、誤計上を遡及集計し、基準日精算へ載せます。
12. 保証会社の代位弁済
照合の焦点:未収家賃と保証入金を二重に回収又は送金しないよう対応させます。
取得する証拠:保証契約、事故報告、代位弁済明細、入金、求償通知、消込履歴を確認します。
注意信号:保証入金後も入居者未収が残り、後日入金を売上へ振り替える状態です。
M&Aでの処理:未収振替ルール、二重入金返還、保証会社との精算、担当教育を行います。
| 確認対象 | 判断目的 | 次工程への反映 |
|---|---|---|
| 月額家賃の請求と消込 | 契約賃料、改定日、日割り、複数月入金を部屋別に一致させます | 未消込キュー、再判定権限、月次未収表、訂正通知を標準化します |
| 管理報酬の控除 | オーナー送金前に控除する報酬率と課税区分を契約へ戻します | 差額精算、料率マスター修正、変更説明、承認証跡を整えます |
| 共益費・駐車場・付帯収入 | 家賃以外の受領項目ごとに帰属先と送金方法を確定します | 収入コードを分割し、過去差額を計算し、将来の明細表示を修正します |
| 敷金・保証金の受領 | 保有主体、返還義務、承継対象、利息又は相殺条件を識別します | 部屋別残高確認、例外精算、負債承継条項、資金移転方法を定めます |
| 更新料・礼金・再契約金 | 一時金の受領権者と管理会社の手数料を項目別に判定します | 科目・コードを分離し、誤計上を遡及集計し、基準日精算へ載せます |
| 保証会社の代位弁済 | 未収家賃と保証入金を二重に回収又は送金しないよう対応させます。 | 未収振替ルール、二重入金返還、保証会社との精算、担当教育を行います。 |
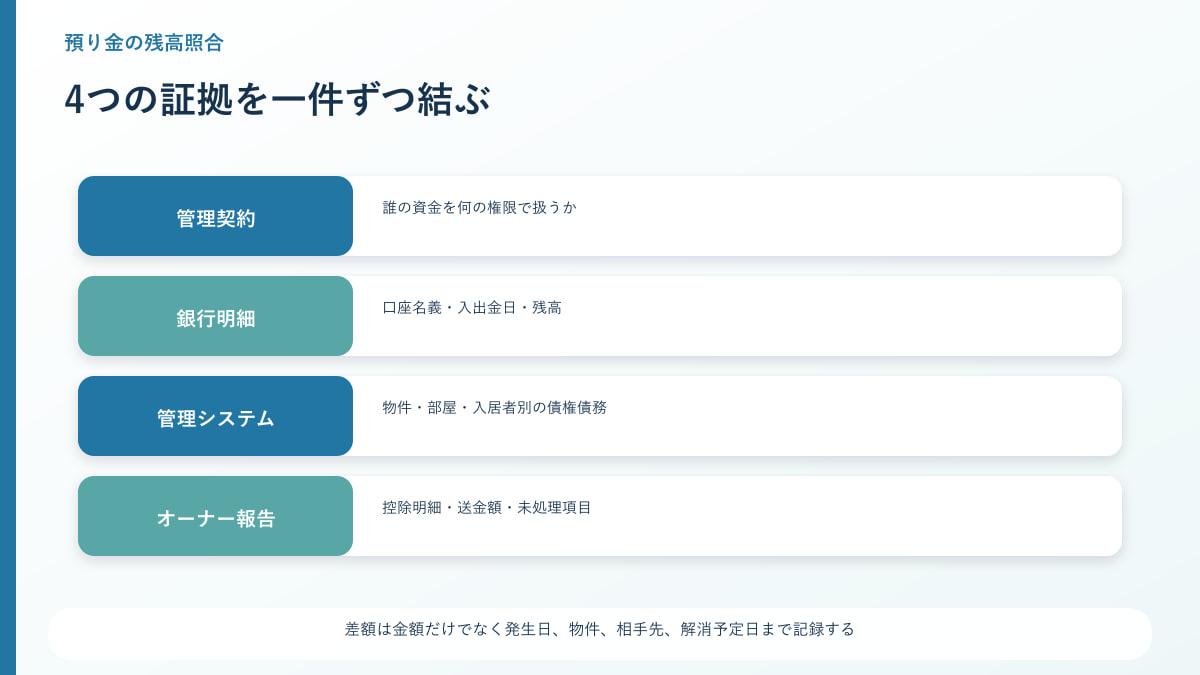
オーナー送金を検証する6項目
契約上の送金期日と銀行実行を結び、控除や保留を賃貸人が理解できる明細にします。
13. 送金スケジュールと締日
照合の焦点:契約別の締日、送金日、休日処理、遅延時連絡を把握します。
取得する証拠:年間カレンダー、送金バッチ、銀行結果、賃貸人明細、遅延一覧を確認します。
注意信号:毎月の実行日が担当者判断で変わり契約期日を監視しない状態です。
M&Aでの処理:固定カレンダー、例外承認、遅延通知、KPIをDay1へ引き継ぎます。
14. 振込口座の本人確認
照合の焦点:口座変更時のなりすましと誤送金を防ぐ手順を検証します。
取得する証拠:変更申請、本人確認、折返し連絡、承認ログ、初回送金確認を調べます。
注意信号:電子メール一通だけで高額送金先を変更できる状態です。
M&Aでの処理:別経路確認、保留期間、二名承認、異常検知を切替前に実装します。
15. 控除項目の承認
照合の焦点:管理料、修繕費、広告費、振込手数料の控除根拠を確定します。
取得する証拠:受託契約、発注承認、請求書、完了報告、送金明細をつなぎます。
注意信号:少額控除が一括表示され内訳や承認者を説明できない状態です。
M&Aでの処理:明細化、事前承認閾値、異議申立窓口、過去差額精算を決めます。
16. 修繕費との相殺
照合の焦点:家賃送金から差し引く工事代金の完了・請求・権限を見ます。
取得する証拠:見積、発注、写真、完了確認、請求、相殺同意、会計仕訳を確認します。
注意信号:未完了工事や関連会社工事を自動的に相殺する状態です。
M&Aでの処理:保留基準、利益相反開示、完了証拠、別途請求への切替を設計します。
17. 振込エラーと再実行
照合の焦点:口座不備、名義不一致、銀行障害後の資金を追跡します。
取得する証拠:エラーコード、組戻し、連絡履歴、再振込依頼、二重送金チェックを読みます。
注意信号:エラー資金を長期間一括仮受金へ残し相手先別に管理しない状態です。
M&Aでの処理:失敗キュー、所有者、期限、再実行前照合、エスカレーションを定めます。
18. 賃貸人変更・相続・売買
照合の焦点:権利者変更日の前後で家賃を正しい相手へ送金します。
取得する証拠:登記・契約通知、本人確認、精算合意、口座変更、按分表を確認します。
注意信号:口頭連絡で送金先を変え旧新双方の同意が残らない状態です。
M&Aでの処理:効力日、確認資料、保留口座、共同指示、紛争時停止を契約化します。
| 確認対象 | 判断目的 | 次工程への反映 |
|---|---|---|
| 送金スケジュールと締日 | 契約別の締日、送金日、休日処理、遅延時連絡を把握します | 固定カレンダー、例外承認、遅延通知、KPIをDay1へ引き継ぎます |
| 振込口座の本人確認 | 口座変更時のなりすましと誤送金を防ぐ手順を検証します | 別経路確認、保留期間、二名承認、異常検知を切替前に実装します |
| 控除項目の承認 | 管理料、修繕費、広告費、振込手数料の控除根拠を確定します | 明細化、事前承認閾値、異議申立窓口、過去差額精算を決めます |
| 修繕費との相殺 | 家賃送金から差し引く工事代金の完了・請求・権限を見ます | 保留基準、利益相反開示、完了証拠、別途請求への切替を設計します |
| 振込エラーと再実行 | 口座不備、名義不一致、銀行障害後の資金を追跡します | 失敗キュー、所有者、期限、再実行前照合、エスカレーションを定めます |
| 賃貸人変更・相続・売買 | 権利者変更日の前後で家賃を正しい相手へ送金します。 | 効力日、確認資料、保留口座、共同指示、紛争時停止を契約化します。 |
未収・滞留・返金を分解する6項目
古い残高を一括して不良とせず、回収権、返還義務、処理待ちを原因別に整理します。
19. 家賃未収の年齢表
照合の焦点:初回延滞日、回収状況、契約終了、法的手続を入居者別に示します。
取得する証拠:未収元帳、督促、入金約束、保証請求、明渡し、償却承認を照合します。
注意信号:月ごとに残高を繰り越すだけで初回発生日が消える状態です。
M&Aでの処理:年齢表を再構築し、回収主体、費用、売り手買い手の帰属を決めます。
20. 保証入金待ち
照合の焦点:請求済、審査中、否認、入金済の各段階を区別します。
取得する証拠:事故報告日、必要書類、保証会社回答、入金予定、否認理由を確認します。
注意信号:保証対象外が長期に請求中表示のまま残る状態です。
M&Aでの処理:否認見込を評価し、追加請求期限、損失処理、契約説明を整えます。
21. 未消込・名寄せ不能入金
照合の焦点:振込名義相違や合算入金を正しい契約へ戻します。
取得する証拠:銀行摘要、問い合わせ、仮受金補助簿、消込履歴、返金記録を追います。
注意信号:古い仮受金を収益へ振替え相手先探索を終了する状態です。
M&Aでの処理:探索手順、期限、承認、返金準備、時効判断の専門確認を置きます。
22. 過入金と二重入金
照合の焦点:入居者又は保証会社へ返す金額と次月充当の同意を確認します。
取得する証拠:入金比較、連絡、充当同意、返金口座確認、振込結果を調べます。
注意信号:本人同意なく将来家賃へ充当し契約終了後も残る状態です。
M&Aでの処理:返金・充当選択、本人確認、休眠残高監視、基準日負債を確定します。
23. 退去後返金待ち
照合の焦点:敷金精算の確定日と返金遅延理由を案件別に把握します。
取得する証拠:退去立会、原状回復見積、賃貸人承認、精算書、返金結果を確認します。
注意信号:工事未確定を理由に全額を無期限保留する状態です。
M&Aでの処理:争いのない部分の処理、期限管理、異議対応、残高更新を設計します。
24. 長期滞留の雑残高
照合の焦点:前受、仮受、未払、立替が同一取引で相殺可能かを検証します。
取得する証拠:補助元帳、相手先確認、過去仕訳、請求、入金、税務処理を読みます。
注意信号:担当者が退職し由来不明の残高を毎期据え置く状態です。
M&Aでの処理:残高確認、専門家判断、訂正仕訳、契約開示、再発防止を分けます。
| 確認対象 | 判断目的 | 次工程への反映 |
|---|---|---|
| 家賃未収の年齢表 | 初回延滞日、回収状況、契約終了、法的手続を入居者別に示します | 年齢表を再構築し、回収主体、費用、売り手買い手の帰属を決めます |
| 保証入金待ち | 請求済、審査中、否認、入金済の各段階を区別します | 否認見込を評価し、追加請求期限、損失処理、契約説明を整えます |
| 未消込・名寄せ不能入金 | 振込名義相違や合算入金を正しい契約へ戻します | 探索手順、期限、承認、返金準備、時効判断の専門確認を置きます |
| 過入金と二重入金 | 入居者又は保証会社へ返す金額と次月充当の同意を確認します | 返金・充当選択、本人確認、休眠残高監視、基準日負債を確定します |
| 退去後返金待ち | 敷金精算の確定日と返金遅延理由を案件別に把握します | 争いのない部分の処理、期限管理、異議対応、残高更新を設計します |
| 長期滞留の雑残高 | 前受、仮受、未払、立替が同一取引で相殺可能かを検証します。 | 残高確認、専門家判断、訂正仕訳、契約開示、再発防止を分けます。 |
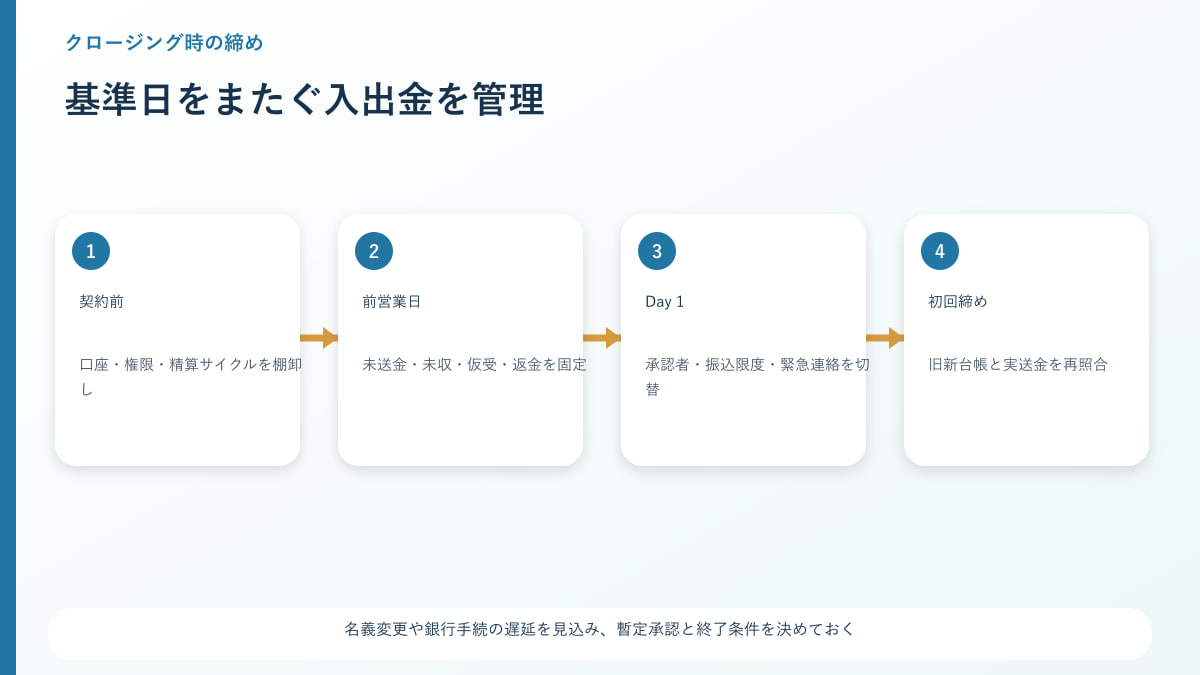
クロージング基準日を設計する6項目
動き続ける資金を止めずに、売り手・買い手・賃貸人の負担を一意にします。
25. 基準日残高証明
照合の焦点:銀行残高と物件別帰属残高を同じ日時で固定します。
取得する証拠:銀行証明、オンライン明細、会計残高、未処理バッチ、時刻情報を取得します。
注意信号:銀行残高だけ確定し翌営業日処理予定を含めない状態です。
M&Aでの処理:未処理一覧を添付し、翌日確認と最終調整式を合意します。
26. カットオフ取引
照合の焦点:基準日前後の入金・送金を売り手と買い手へ配分します。
取得する証拠:銀行処理日、着金日、請求期間、契約効力日、仕訳日を比較します。
注意信号:会計日付を手動変更して基準日残高へ合わせる状態です。
M&Aでの処理:客観的時点を選び、後発差異の通知・精算期限を契約へ入れます。
27. 負債・現金ブリッジ
照合の焦点:他人帰属資金を余剰現金又は運転資本へ二重反映しないようにします。
取得する証拠:価格算定表、純有利子負債定義、運転資本定義、預り金内訳を比較します。
注意信号:同じ預り残高が現金控除と負債調整の両方に入る状態です。
M&Aでの処理:定義、例示、除外項目、紛争解決、会計方針を最終契約へ明記します。
28. 送金資金の引渡し
照合の焦点:クロージング後に買い手が既存義務を履行できる流動性を確保します。
取得する証拠:送金予定、移管残高、銀行限度額、資金移動日、予備資金を確認します。
注意信号:企業価値調整後に送金原資が旧口座へ残り買い手が使えない状態です。
M&Aでの処理:資金移転、TSA、委任、別口座、エスクロー等を専門家と設計します。
29. 税・手数料の期間帰属
照合の焦点:振込手数料、決済費、消費税、源泉等の負担者を整合させます。
取得する証拠:契約、請求、税区分、締日、銀行控除、申告資料を読みます。
注意信号:純額だけを精算し控除費用が双方に又は誰にも帰属しない状態です。
M&Aでの処理:総額ブリッジと税務確認を行い、価格調整の対象範囲を限定します。
30. 後日判明差異の処理
照合の焦点:未消込解消や返金確定が基準日後となる場合の精算手順を決めます。
取得する証拠:例外表、通知様式、証拠要件、少額閾値、最終期限を準備します。
注意信号:無期限に再計算できる条項で取引完了後も争いが続く状態です。
M&Aでの処理:通知期間、集約頻度、最低請求額、第三者判断、最終確定日を置きます。
| 確認対象 | 判断目的 | 次工程への反映 |
|---|---|---|
| 基準日残高証明 | 銀行残高と物件別帰属残高を同じ日時で固定します | 未処理一覧を添付し、翌日確認と最終調整式を合意します |
| カットオフ取引 | 基準日前後の入金・送金を売り手と買い手へ配分します | 客観的時点を選び、後発差異の通知・精算期限を契約へ入れます |
| 負債・現金ブリッジ | 他人帰属資金を余剰現金又は運転資本へ二重反映しないようにします | 定義、例示、除外項目、紛争解決、会計方針を最終契約へ明記します |
| 送金資金の引渡し | クロージング後に買い手が既存義務を履行できる流動性を確保します | 資金移転、TSA、委任、別口座、エスクロー等を専門家と設計します |
| 税・手数料の期間帰属 | 振込手数料、決済費、消費税、源泉等の負担者を整合させます | 総額ブリッジと税務確認を行い、価格調整の対象範囲を限定します |
| 後日判明差異の処理 | 未消込解消や返金確定が基準日後となる場合の精算手順を決めます。 | 通知期間、集約頻度、最低請求額、第三者判断、最終確定日を置きます。 |
権限・事故対応・Day1を確認する6項目
残高の正しさを一度証明するだけでなく、新しい所有者の下で再現できる統制へ移します。
31. 電子バンキング権限
照合の焦点:閲覧、データ作成、承認、実行、限度額変更を役割別に分けます。
取得する証拠:利用者一覧、権限画面、トークン、承認経路、操作ログを確認します。
注意信号:退職者ID又は代表者一人の端末だけで全送金を実行する状態です。
M&Aでの処理:新ID、二要素認証、二名承認、予備承認者、トークン回収を実施します。
32. マスタ変更統制
照合の焦点:賃貸人口座、管理料率、物件コードの変更を独立承認します。
取得する証拠:変更申請、本人確認、前後値、承認、反映日、初回取引レビューを読みます。
注意信号:同じ担当者が申請・承認・テストを完了できる状態です。
M&Aでの処理:職務分離、変更通知、例外監視、初回送金コールバックを導入します。
33. 日次・月次照合
照合の焦点:銀行、管理システム、会計の差額を期限内に解消します。
取得する証拠:照合表、未解決一覧、承認、翌月繰越、差異KPIを取得します。
注意信号:毎月ゼロになるが差異を雑損益へ振り替えるだけの状態です。
M&Aでの処理:原因コード、所有者、期限、再発分析、経営報告を設定します。
34. 苦情・送金事故台帳
照合の焦点:顧客申告から帳簿に現れない誤送金や遅延を発見します。
取得する証拠:苦情受付、調査、銀行照会、返金、再発防止、保険請求を確認します。
注意信号:電話対応で完結し会計・法務へ共有されない状態です。
M&Aでの処理:統一受付、重大度、報告線、証拠保全、顧客連絡を整備します。
35. 不足・流用疑義への対応
照合の焦点:残高不足が判明した際の事実保全と資金保護を確認します。
取得する証拠:発見記録、権限停止、補填、専門家調査、当局・顧客対応の検討を読みます。
注意信号:差額を翌月入金で埋め原因調査を行わない状態です。
M&Aでの処理:アクセス保全、独立調査、資金隔離、通知判断、補償範囲を決定します。
36. Day1送金リハーサル
照合の焦点:新しい担当・口座・システムで最初の送金を安全に完了します。
取得する証拠:カットオーバー計画、テストデータ、承認者、連絡網、復旧手順を確認します。
注意信号:本番当日に初めて銀行ファイル形式や限度額を試す状態です。
M&Aでの処理:少額試験、並行照合、停止基準、手動代替、初回バッチ監視を実行します。
| 確認対象 | 判断目的 | 次工程への反映 |
|---|---|---|
| 電子バンキング権限 | 閲覧、データ作成、承認、実行、限度額変更を役割別に分けます | 新ID、二要素認証、二名承認、予備承認者、トークン回収を実施します |
| マスタ変更統制 | 賃貸人口座、管理料率、物件コードの変更を独立承認します | 職務分離、変更通知、例外監視、初回送金コールバックを導入します |
| 日次・月次照合 | 銀行、管理システム、会計の差額を期限内に解消します | 原因コード、所有者、期限、再発分析、経営報告を設定します |
| 苦情・送金事故台帳 | 顧客申告から帳簿に現れない誤送金や遅延を発見します | 統一受付、重大度、報告線、証拠保全、顧客連絡を整備します |
| 不足・流用疑義への対応 | 残高不足が判明した際の事実保全と資金保護を確認します | アクセス保全、独立調査、資金隔離、通知判断、補償範囲を決定します |
| Day1送金リハーサル | 新しい担当・口座・システムで最初の送金を安全に完了します。 | 少額試験、並行照合、停止基準、手動代替、初回バッチ監視を実行します。 |
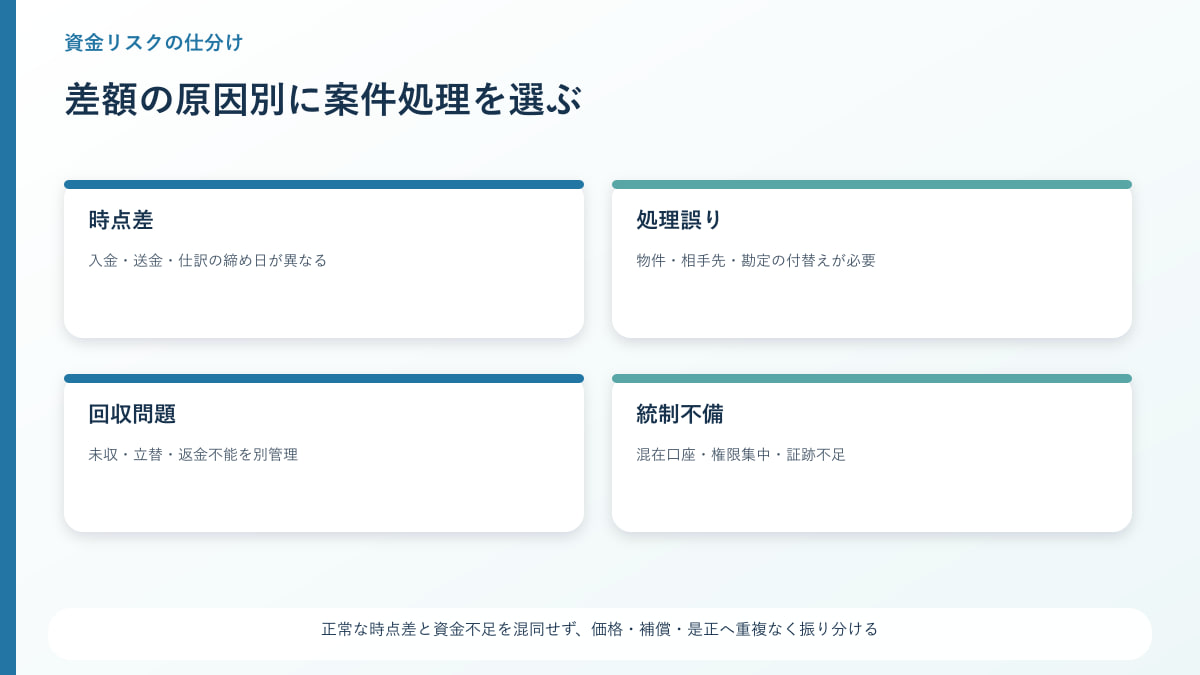
売り手が準備する預り金データルーム
総勘定元帳のPDFだけで終わらせない
売り手は口座一覧、月次残高、物件別残高、入居者別未収、敷金台帳、送金予定、未消込、返金待ち、保証請求を機械判読できる形式で整えます。各ファイルには抽出元、対象期間、基準時点、件数、金額合計、作成者、出力条件を付し、同じデータを再出力できるようにします。
例外を隠さず処理状況を添える
差額や滞留がある場合は、事実、原因仮説、相手先、現在残高、連絡履歴、是正期限を記します。未確定事項をゼロへ見せる手動仕訳は避け、通常残高と例外残高を分けてください。買い手が必要とするのは完全無欠な過去より、例外を発見し終結させる能力です。
買い手が分析モデルへ入れる数値
現金・負債・運転資本の定義表を先に合意する
預り金と同額の現金があるから価値に中立とは限りません。口座アクセス、送金時期、未収、立替、返金、税、決済手数料によって一時的な不足又は余剰が生じます。買い手は各勘定を純有利子負債、運転資本、基準日精算、対象外のどこへ置くか定義し、相手方モデルとの違いを表にします。
正常残高は繁閑と送金周期から幅で見る
月末だけ残高が大きい会社と、月中に分散送金する会社では必要流動性が異なります。直近12か月の日次残高、最大送金、連休、退去集中、保証入金の時差を確認し、買収後の資金需要を幅で示します。最小残高一点を恒久的な余剰現金とみなしません。
最終契約へ資金DDを落とし込む
定義・別紙・計算例を組み合わせる
「預り金を適切に管理している」との抽象的な表明だけでなく、対象口座、対象勘定、物件別残高、未解決例外、基準日後の変動を別紙へ対応させます。計算例を一つ置けば、現金と負債の符号、手数料、後日精算を双方が同じように読めるか確認できます。
既知の不足と未知の違反可能性を分ける
既知差額は価格調整や特別補償等で具体的に処理し、一般的な表明保証へ重ねないよう整理します。法令適用や返還義務の最終判断は弁護士・会計士・税理士等の担当専門家へ資料を示して確認し、仲介者の一般説明だけで確定しません。
Day1から最初の月次締めまで
口座権限より先に緊急連絡を生かす
クロージング直後に銀行障害、誤送金、入居者の返金問い合わせが起きる可能性があります。旧新担当、銀行、決済事業者、保証会社、会計担当の連絡網を先に有効化し、誰が送金停止を判断するか定めます。権限変更中も受付が途切れない体制を置きます。
初回月次では差異件数を隠さない
統合直後はコード変換や締日の違いで差異が増えます。差異をゼロへ急ぐより、総額、件数、最長日数、原因、顧客影響を経営へ報告し、期限内に減らします。旧システムを終了する条件は、残高移行と過去照会の両方が完了したことです。
経営会議へ報告する五つの数値
総残高より説明可能残高を示す
経営会議には、家賃等口座総額、契約別に帰属できた比率、未消込総額、送金期限超過額、敷金残高差異を示します。数値の増減だけでなく、母集団、基準日、前回からの解消、次の完了日を添えます。
例外の所有者と顧客影響を並べる
重要例外ごとに責任者、相手先、法令・契約論点、暫定保護、最終解決を一行で示します。資金差異の解決を財務部門だけへ閉じず、賃貸管理、顧客対応、IT、法務、PMIの共同課題として追跡してください。
管理会社売却・買収の工程へつなぐ
売り手は管理会社の売却支援を確認し、社名を広く開示する前に口座一覧と例外表を整えます。企業価値の初期整理は企業価値の無料診断を入口にできますが、預り資金を余剰現金へ含めるかは個別DDで確定してください。
案件全体の日程はM&Aの進め方へ資金カットオフと銀行手続を追加します。秘密保持下で売り手が相談する場合は売却相談窓口、買い手が管理会社を探す場合は買い手登録窓口を使い分けます。
支援機関の説明・手数料・利益相反は中小M&Aガイドラインの解説と照合し、口座明細の取扱いは情報管理方針に沿って閲覧者と保管期間を限定します。
預り金DDで参照した官公庁・一次資料
2026年8月22日に掲載主体と到達性を確認しました。法令・FAQ・書式は改正されるため、案件着手時には最新版、対象業務、所管行政の運用を再確認し、本稿を個別の法律・会計・税務意見の代わりにしないでください。
- e-Gov法令検索・賃貸住宅の管理業務等の適正化に関する法律:第16条の分別管理を含む現行法本文を確認
- e-Gov法令検索・賃貸住宅管理業法施行規則:分別管理方法や業務運営に関する省令を確認
- 国土交通省・賃貸住宅管理業法ポータルFAQ:口座と勘定上の分別、信託口座等の位置付けを確認
- 国土交通省・賃貸住宅管理業法の制度解説:法令、解釈・運用、書式への公式入口
- 国土交通省・賃貸住宅標準管理受託契約書:管理業務、報酬、入出金、契約運用の確認資料
- e-Gov法令検索・民法:敷金を含む賃貸借上の権利義務を原文で確認
- 国土交通省・賃貸住宅管理業法FAQ集:分別管理、帳簿、契約実務の詳細Q&Aを確認
- 中小企業庁・中小M&Aガイドライン:当事者と支援機関が確認する取引実務の原則
管理会社の預り金・送金DDに関するFAQ
実査で繰り返し判断が分かれる点を、断定できる範囲と追加確認が必要な範囲に分けます。
預り口座は物件ごとに分けなければなりませんか。
国土交通省FAQは、少なくとも家賃等の管理口座と固有財産口座を分け、契約ごとの出入を帳簿上区別する考え方を示しています。物件ごとの別口座が常に必須とは説明していないため、適用業務、契約、勘定上の追跡を個別に確認します。
信託口座を使っていなければ問題ですか。
信託口座や預り金保証制度は自主的な保全策として有用ですが、利用していない事実だけで違反とは断定できません。法定の分別管理、契約上の約束、残高照合、資金不足時の保護を総合評価します。
買収価格の現金へ家賃口座残高を含められますか。
賃貸人又は入居者へ帰属する資金を買い手が自由に使える余剰現金とは扱えません。価格定義、関連負債、運転資本、基準日後送金を照合し、二重調整を避けます。
敷金はすべて対象会社の負債ですか。
保有主体、賃貸借契約、管理受託契約、賃貸人との精算方法で異なります。部屋別受領額と返還義務を確認し、会計科目名だけで一括判断しません。
サンプルは何件見れば十分ですか。
固定件数の万能基準はありません。母集団、金額、例外率、システム数、契約類型を踏まえ、無作為抽出と高リスク条件抽出を組み合わせ、結果に応じて拡張します。
長期の仮受金は売上へ振り替えられますか。
相手先、契約、返還義務、時効、税務処理などの確認が必要です。由来不明を理由に自動的に収益化せず、専門家の判断と承認証跡を残します。
クロージング日は月末がよいですか。
月末は会計上分かりやすい一方、入金・送金・休日が集中します。データ出力、銀行手続、オーナー送金を安全に完了できる日程かを優先し、後日精算式を用意します。
誤送金が一件あれば買収を中止すべきですか。
一件の事象だけで結論を出さず、金額、原因、発見経路、返金、顧客影響、再発性、統制を調べます。隠蔽や資金不足がある場合は独立調査と保護措置を優先します。
管理システム残高と会計残高は一致すべきですか。
対象範囲と計上時点が同じなら整合するはずですが、締日や税、決済手数料、未処理バッチで一時差異が出ることがあります。恒常差異と時差を調整表で分けます。
オーナー送金口座の変更はメールだけでよいですか。
高額送金先の変更はなりすましリスクがあります。契約と社内基準に従い、既知連絡先への折返し、本人確認、二名承認、初回送金確認を組み合わせます。
Day1に旧口座を閉じられますか。
入居者の振込先変更、収納代行、組戻し、返金、過去照会が残るため即時閉鎖できない場合があります。存続期間、権限、残高移動、費用、終了条件をTSA等で明確にします。
まとめ:預り資金を「残高」から「履行可能な工程」へ変える
管理会社M&Aの預り金DDは、銀行残高の確認作業ではありません。家賃、敷金、共益費、未収、立替、返金を契約上の帰属へ戻し、入金から送金までを再現し、基準日後も同じ統制が働くかを確かめる作業です。法定の分別管理、契約上の約束、自主的保全策を区別すると、過不足のない質問を作れます。
売り手は例外を隠さず契約別残高と処理状況を示し、買い手は現金・負債・運転資本の定義を先に固定してください。最終的な成功基準は、書類が揃うことではなく、クロージング後の最初の入金、消込、控除、オーナー送金、問い合わせ対応が新体制で安全に完了することです。